
Pousse là où les déchets s’accumulent.
L’atlas de la seconde vie
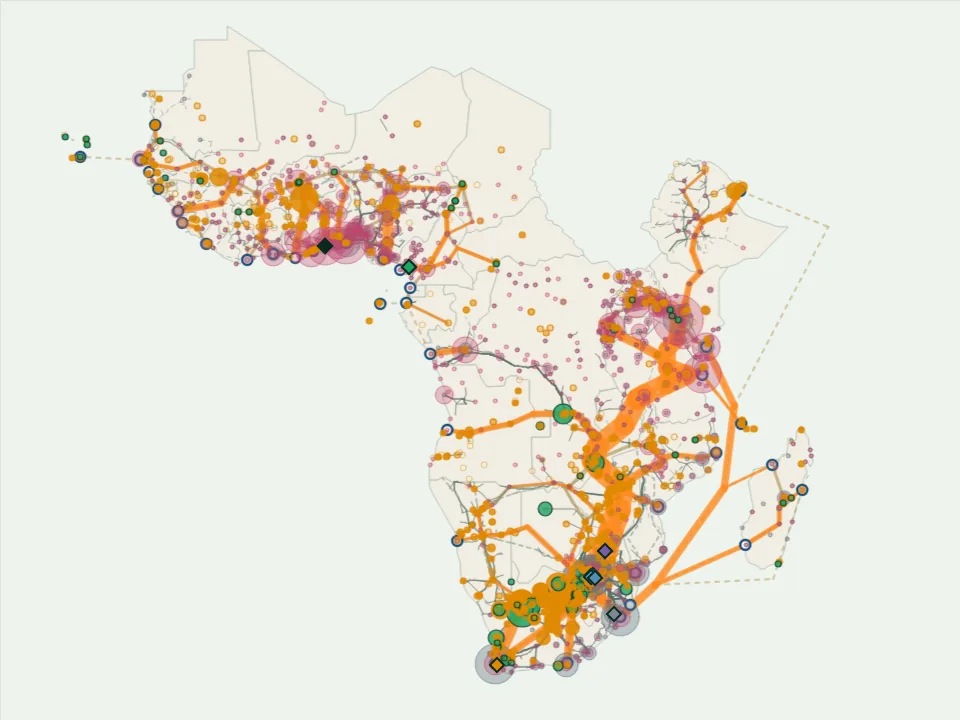
L’Afrique construit des centrales solaires, du stockage par batteries et des flottes de motos électriques à un rythme record. Dans dix ou vingt ans, ces équipements commenceront à arriver en fin de vie. Cet atlas cartographie ce qui sera retiré, quand et où, dans 49 pays : les 12 membres du Southern African Power Pool, l’Afrique de l’Est (les cinq pays du cœur de l’Eastern Africa Power Pool, la Corne de l’Afrique du Soudan à la Somalie, et les îles de l’océan Indien : Madagascar, les Comores, Maurice et les Seychelles) et 23 pays d’Afrique de l’Ouest et centrale, afin que les plans de seconde vie et de recyclage puissent commencer avant que les déchets n’existent.
Les petits équipements d’abord
- Avant 2035, la plupart des équipements retirés sont petits : défaillances précoces de panneaux et rééquipements, lanternes et kits solaires domestiques, et les batteries domestiques achetées par les Sud-Africains pendant les délestages.
- Les grandes centrales solaires et les batteries réseau sont retirées en volume à partir de la fin des années 2030.
- Les batteries échangeables des motos électriques sont l’opportunité à court terme du côté des véhicules électriques, comme stockage pour les kits solaires domestiques. Les packs de voitures et de bus ne répondront pas aux grands besoins de stockage avant le milieu des années 2040.
- La récupération des matériaux des panneaux n’est rentable que si l’argent est récupéré aussi.
Loin d’un recycleur
Tous les recycleurs de batteries et de panneaux de la région se trouvent en Afrique du Sud. Des déchets venant de Tanzanie, de RD Congo, d’Angola ou de Zambie parcourraient 1 700 à 4 300 km et traverseraient deux à quatre frontières pour en atteindre un, chaque passage exigeant un permis distinct pour déchets dangereux.
Cela plaide fortement pour un pôle au nord, par exemple autour de Lusaka ou de la Copperbelt, pour les tests, la reconstruction en seconde vie et la collecte.
Assez à portée pour un pôle ?
Un recycleur ou un atelier de seconde vie ne fonctionne que si suffisamment d’équipements retirés peuvent l’atteindre. Nous avons tracé une zone de collecte de 150 km autour de chaque ville de la région et additionné les panneaux et modules de batteries retirés à l’intérieur chaque année jusqu’en 2040. Choisissez une portée et une année. Plus le cercle est grand, plus il y a de tonnes à portée ; les cercles verts ont dépassé 1 000 tonnes par an, à peu près la plus petite usine qui vaille la peine d’être construite. Elle couvre les 43 pays de l’atlas.
1 000 t par an ou plus à portée500 à 1 000 tmoins de 500 tRecycleur de batteries ou de panneaux existant
Le cas large compte tout ce qui se trouve à moins de 150 km à vol d’oiseau. Le cas étroit garde les mêmes 150 km mais par la route, ce que nous traduisons par 120 km à vol d’oiseau avec le facteur de détour de 1,25 que l’atlas utilise pour ses corridors. Un véritable calcul d’itinéraire routier est prévu pour mi-2027. Les tonnes ne comptent que les sources du pays de la ville ; les tonnes à portée de l’autre côté d’une frontière sont indiquées séparément dans chaque fenêtre.
Quand chaque pays a-t-il assez pour un pôle ?
L’année « prêt pour un pôle » est la première année à partir de laquelle au moins 1 000 tonnes de panneaux et de modules de batteries sont retirées chaque année dans une même zone de collecte du pays. L’Afrique du Sud y arrive en 2028, là où se trouvent déjà les recycleurs. Le Nigeria suit en 2034, premier pays hors d’Afrique du Sud, porté par son important parc de kits solaires domestiques. La Zambie et le Kenya suivent en 2039. Nulle part ailleurs une zone de collecte n’atteint 1 000 tonnes par an avant 2040 (l’Angola l’atteint une seule année, en 2037, lorsqu’une vague de premières centrales solaires est rééquipée) ; le Sénégal, la RD Congo et le Mozambique dépassent 500 tonnes. Le Lesotho et l’Eswatini n’ont presque rien chez eux mais plus de 11 000 tonnes à moins de 150 km de l’autre côté de la frontière sud-africaine. Pour la plupart des pays, l’étape réaliste à court terme est la collecte et le regroupement, avec quelques pôles qui mutualisent les déchets par-delà les frontières.
| Pays | Portée large (150 km à vol d’oiseau) | Portée étroite (150 km par la route) | Tonnes par an dans la meilleure zone de collecte, 2040 | Km par la route de cette zone au recycleur de batteries le plus proche | Ce que dit le pacte Mission 300 |
|---|---|---|---|---|---|
| Afrique du Sud | 2028 | 2028 | 12 941 | 5 | Pas de pacte |
| Nigeria | 2034 | après 2040 | 1 098 | 5 690 | Rien sur les déchets électroniques |
| Zambie | 2039 | 2039 | 1 383 | 1 448 | Mentionne les déchets électroniques (sans engagement) |
| Kenya | 2039 | après 2040 | 1 084 | 3 774 | S’engage sur des règles pour les déchets électroniques solaires et de batteries |
| Sénégal | après 2040 | après 2040 | 724 | 8 333 | Rien sur les déchets électroniques |
| Mozambique | après 2040 | après 2040 | 717 | 553 | Rien sur les déchets électroniques |
| RD Congo | après 2040 | après 2040 | 617 | 2 178 | Rien sur les déchets électroniques |
| Angola | après 2040 | après 2040 | 568 | 2 464 | Pas de pacte |
| Tchad | après 2040 | après 2040 | 540 | 5 608 | Rien sur les déchets électroniques |
| Ouganda | après 2040 | après 2040 | 491 | 3 834 | Rien sur les déchets électroniques |
| Botswana | après 2040 | après 2040 | 420 | 1 046 | Rien sur les déchets électroniques |
| Zimbabwe | après 2040 | après 2040 | 410 | 1 262 | Rien sur les déchets électroniques |
| Maurice | après 2040 | après 2040 | 401 | 3 827 | Pas encore examiné |
| Djibouti | après 2040 | après 2040 | 387 | 5 645 | Pas encore examiné |
| Namibie | après 2040 | après 2040 | 383 | 1 441 | Rien sur les déchets électroniques |
| Burkina Faso | après 2040 | après 2040 | 370 | 6 638 | Rien sur les déchets électroniques |
| Madagascar | après 2040 | après 2040 | 360 | 2 679 | Rien sur les déchets électroniques |
| Rwanda | après 2040 | après 2040 | 359* | 3 323 | Rien sur les déchets électroniques |
| Mali | après 2040 | après 2040 | 352 | 7 291 | Pas de pacte |
| Ghana | après 2040 | après 2040 | 319 | 5 891 | Rien sur les déchets électroniques |
| Bénin | après 2040 | après 2040 | 280* | 5 721 | S’engage sur des règles pour les déchets électroniques solaires et de batteries |
| Mauritanie | après 2040 | après 2040 | 261 | 8 557 | Rien sur les déchets électroniques |
| Malawi | après 2040 | après 2040 | 244 | 1 911 | S’engage sur des règles pour les déchets électroniques solaires et de batteries |
| Soudan du Sud | après 2040 | après 2040 | 191 | 4 339 | Pas de pacte |
| Togo | après 2040 | après 2040 | 188* | 5 903 | Rien sur les déchets électroniques |
| Côte d’Ivoire | après 2040 | après 2040 | 178 | 6 240 | Rien sur les déchets électroniques |
| Tanzanie | après 2040 | après 2040 | 162 | 3 187 | Rien sur les déchets électroniques |
| Cameroun | après 2040 | après 2040 | 148 | 5 372 | Mentionne les déchets électroniques (sans engagement) |
| Sierra Leone | après 2040 | après 2040 | 120 | 7 367 | Rien sur les déchets électroniques |
| Liberia | après 2040 | après 2040 | 100 | 6 891 | Rien sur les déchets électroniques |
| Somalie | après 2040 | après 2040 | 98 | 4 560 | Pas de pacte |
| Guinée | après 2040 | après 2040 | 94 | 7 578 | Rien sur les déchets électroniques |
| Burundi | après 2040 | après 2040 | 92* | 3 171 | S’engage sur des règles pour les déchets électroniques solaires et de batteries |
| Comores | après 2040 | après 2040 | 81 | 2 822 | Rien sur les déchets électroniques |
| Guinée-Bissau | après 2040 | après 2040 | 79* | 7 874 | Pas de pacte |
| Soudan | après 2040 | après 2040 | 76 | 6 198 | Pas de pacte |
| Érythrée | après 2040 | après 2040 | 74 | 5 987 | Pas de pacte |
| Niger | après 2040 | après 2040 | 72 | 6 669 | Rien sur les déchets électroniques |
| République centrafricaine | après 2040 | après 2040 | 67 | 4 393 | Rien sur les déchets électroniques |
| Éthiopie | après 2040 | après 2040 | 55 | 5 060 | Rien sur les déchets électroniques |
| Gambie | après 2040 | après 2040 | 48* | 8 074 | Rien sur les déchets électroniques |
| Lesotho | après 2040 | après 2040 | 44* | 411 | Rien sur les déchets électroniques |
| Cabo Verde | après 2040 | après 2040 | 40 | 9 011 | Pas de pacte |
| Sao Tomé-et-Principe | après 2040 | après 2040 | 39 | 4 665 | Rien sur les déchets électroniques |
| Gabon | après 2040 | après 2040 | 35 | 4 457 | Rien sur les déchets électroniques |
| Eswatini | après 2040 | après 2040 | 32* | 472 | Pas de pacte |
| République du Congo | après 2040 | après 2040 | 15* | 3 513 | Rien sur les déchets électroniques |
| Guinée équatoriale | après 2040 | après 2040 | 3 | 4 503 | Pas de pacte |
| Seychelles | après 2040 | après 2040 | 3 | 4 708 | Pas encore examiné |
Tonnes de panneaux et de modules de batteries provenant de sources situées dans le pays, cas central (pertes régulières), packs de véhicules électriques pas encore inclus. * Plus de 1 000 tonnes supplémentaires sont retirées à moins de 150 km de l’autre côté d’une frontière sur 2026-2040, non comptées ici (Lesotho et Eswatini plus de 11 000 tonnes chacun, venant d’Afrique du Sud). Les villes pôles ne sont pas nommées ici ; voir la note de méthode ci-dessous. Généré le 2026-11-19 à partir des données de l’atlas.
Où les panneaux sont nécessaires
Les panneaux de seconde vie sont les plus utiles, et voyagent le moins, lorsqu’ils vont aux personnes les plus proches qui en ont besoin. Nous avons cartographié quatre types de demande dans les pays de l’atlas : les foyers au-delà du réseau, les mini-réseaux, les écoles et centres de santé sans électricité, et les entreprises et exploitations agricoles qui utilisent des groupes électrogènes diesel.
Ce que cela montre
- La demande dépasse de loin l’offre. Équiper de panneaux de seconde vie tous les lieux qui pourraient en utiliser représente environ 82 GW (fourchette de 37 à 185 GW) : 75 GW pour réduire l’usage des groupes électrogènes dans les villes, 5,1 GW pour les mini-réseaux, 1,4 GW pour les systèmes domestiques assez grands pour un panneau de taille normale, et 0,9 GW pour environ 96 580 établissements de santé et 127 419 écoles dans des lieux sans lumière la nuit. Les panneaux que l’atlas prévoit aptes à une seconde vie entre 2026 et 2040 totalisent environ 1,2 GW.
- Les panneaux peuvent donc surtout rester près de chez eux. Même si les panneaux de seconde vie ne gagnent que 10 % de chaque marché, les panneaux du pays médian trouvent assez d’acheteurs à environ 24 km de l’endroit où ils sont retirés (demande en 2035, objectifs réseau des pactes atteints). C’est ce court trajet qui justifie un centre de test local : par rapport à l’envoi des panneaux en Afrique du Sud pour les tester puis les rapatrier, il économise environ 170 kg CO2e par tonne dans le pays médian, et jusqu’à 783 kg (voir la section sur le cycle de vie ci-dessous).
- L’Afrique australe est l’exception. L’Afrique du Sud et la Namibie retireront plus de panneaux de seconde vie que les acheteurs situés à environ 1 600 km ne peuvent en absorber en 2035 avec 10 % d’adoption (Afrique du Sud 41 %, Namibie 26 % d’excédent), surtout les toitures et les centrales solaires sud-africaines. Leurs voisins du nord ont une demande bien supérieure à leur propre offre (Zambie 27 MWc de panneaux pour 199 MWc de demande, Malawi 8 MWc de panneaux pour 91 MWc de demande, Mozambique 13 MWc de panneaux pour 143 MWc de demande) : une route vers le nord est donc logique. Avec 5 % d’adoption, en revanche, l’excédent s’étend à 8 pays (Botswana, Mauritanie, Maurice, Mozambique, Namibie, Afrique du Sud, Zambie, Zimbabwe) : les panneaux d’Afrique australe ont alors besoin d’un marché plus large ou d’une part plus élevée de celui-ci.
- La croissance démographique ajoute des acheteurs ; les pactes en retirent une partie. Le nombre de personnes sans lumière passe d’environ 683 millions aujourd’hui à environ 984 millions en 2040 si l’accès stagne, ou à environ 605 millions si les objectifs réseau des pactes sont atteints d’ici 2030 et que l’accès suit ensuite la population. La demande totale passe de 82 GW à 116 GW ou 113 GW, surtout parce que l’usage des groupes électrogènes croît avec la population. Les trajets restent courts (médiane d’environ 24 km), et l’excédent sud-africain à 10 % d’adoption recule de 45 % aujourd’hui à 32 % d’ici 2040.
- Là où la demande est dispersée, les panneaux voyagent plus loin. Namibie environ 859 km ; Botswana environ 749 km ; Mauritanie environ 407 km ; Djibouti environ 351 km. C’est dans les pays secs et peu peuplés qu’un centre régional desservant plusieurs pays compte le plus.
Comment nous l’avons calculé
Foyers : 683 millions de personnes vivent là où aucune lumière n’est visible la nuit (VIIRS 2022-2024, population fondée sur les bâtiments, même méthode que notre atlas de la bordure du réseau). Le pacte ou le plan national de chaque pays indique la part des nouveaux raccordements assurée par les mini-réseaux et par les systèmes autonomes ; la part du réseau ne nécessite pas de panneaux. Les mini-réseaux sont dimensionnés selon l’électricité consommée par un nouveau client ; les systèmes autonomes ne comptent que s’ils sont assez grands pour un panneau de taille normale.
Écoles et centres de santé : 392 931 établissements issus de GRID3, de la liste des établissements de santé OMS/KEMRI et d’OpenStreetMap ; ceux sans lumière visible dans un rayon d’environ 450 m sont comptés comme non alimentés. Certains ont déjà leur propre installation solaire : il s’agit donc d’une borne haute.
Diesel : l’Afrique subsaharienne compte de 135 à 170 GW de groupes électrogènes, répartis entre les villes éclairées de chaque pays selon la part des entreprises qui en possèdent un.
Croissance : la population de chaque pays évolue selon les projections démographiques de la Banque mondiale ; avec les objectifs des pactes atteints, les personnes que les plans raccordent au réseau d’ici 2030 sortent de la population non éclairée, et après 2030 l’accès suit la population. Maurice et les Seychelles, qui n’ont pas de bâtiments dans notre couche de population, utilisent la population de la Banque mondiale répartie selon les lumières nocturnes ; les deux ont un accès universel, leur demande correspond donc aux groupes électrogènes et aux établissements.
Appariement : pour chaque lieu où des panneaux sont retirés, nous cherchons la distance à laquelle la demande alentour, multipliée par la part que les panneaux de seconde vie pourraient gagner, couvre tous les panneaux retirés dans le même rayon ; les centrales voisines se disputent donc les mêmes acheteurs. Cette distance alimente l’analyse du cycle de vie ci-dessous.
Hypothèses et sources
Éclairé ou non : même règle que la couche des lieux éclairés mais absents de la carte de l’atlas de la bordure du réseau : radiance VIIRS stable 2022-2024 >= 1 nW/cm2/sr (éclairé au moins 2 années sur 3). Une personne est comptée comme non éclairée lorsqu’aucun pixel dans un rayon d’environ 450 m n’est éclairé.
Systèmes domestiques : 25 % (10 à 50 %) des systèmes autonomes utilisent un panneau de taille normale. Part des systèmes domestiques autonomes assez grands pour utiliser un panneau de seconde vie de taille normale (environ 200 W après vieillissement). La plupart des kits vendus sont des systèmes pico et petits (Carbone par raccordement : GOGLA 21-49 Wc donne le niveau 2 avec des appareils efficaces, 50-100 Wc le niveau 2 complet). (hypothèse)
Mini-réseaux : 200 kWh par client et par an (75 à 420), 70 % de la production solaire livrée, rendement solaire propre à chaque pays. Hypothèses de Carbone par raccordement v0.2 (ESMAP MTF, consommation observée en Afrique subsaharienne).
Établissements : centre de santé 5 kWc (2 à 10), hôpital 70 (30 à 150), école 2 (1 à 5). SEforALL Nigeria : 5-10 kWc pour un centre de santé primaire de type 2 ; centres de santé communautaires du programme HEP de Sierra Leone 6,6 ou 13,2 kWc ; postes de santé environ 5 kWh/jour. SEforALL Sierra Leone HEP : hôpital de Bonthe 70,4 kWc ; six hôpitaux de plus de 0,6 MWc. Éclairage, informatique et quelques ventilateurs pour une école rurale. (hypothèse)
Diesel : IFC 2019 (Dirty Footprint of the Broken Grid) : environ 135 GW de groupes de secours en Afrique subsaharienne ; Energy for Growth Hub 2026 : 150-190 GW dans 50 marchés africains en 2024, cas central environ 170. Répartis entre nos 49 pays selon la population éclairée x la part des entreprises qui possèdent ou partagent un groupe électrogène (Enquêtes auprès des entreprises de la Banque mondiale, IC.FRM.INFRA.IN9). (répartition par pays modélisée) 0,5 kW de solaire par kW de groupe électrogène (0,25 à 1,0). Solaire ajouté par kW de groupe électrogène dans un hybride solaire-diesel. (hypothèse) L’enquête sud-africaine auprès des entreprises date de 2007, avant les délestages : sa demande de diesel est donc probablement sous-estimée.
Croissance : Population Estimates and Projections de la Banque mondiale (source 40, mise à jour le 1 juillet 2026), SP.POP.TOTL pour 2030, 2035, 2040. Appliquée de la même façon à chaque cellule d’un pays ; la demande des établissements suit la population. Croissance avec objectifs atteints : les nouveaux raccordements au réseau du pacte ou du plan national jusqu’en 2030 (Carbone par raccordement v0.2, personnes = raccordements x taille des ménages), multipliés par la part des personnes sans accès qui sont aussi non éclairées, sortent de la population non éclairée d’ici 2030 ; après 2030, la part non éclairée de la population reste à son niveau de 2030. Les parts des mini-réseaux et des systèmes autonomes restent celles des pactes : ce cas est donc prudent. Le remplacement du diesel suit la population dans les deux cas. Pays sans plan : comme la croissance seule. (hypothèse)
Îles : pays sans bâtiments dans la couche de population (Maurice, Seychelles) : SP.POP.TOTL 2024 de la Banque mondiale multiplié par l’accès (EG.ELC.ACCS.ZS), réparti selon la radiance VIIRS ; le reste non éclairé est réparti de la même façon.
Appariement : adoption de 10 % (5 à 25 %). Part de chaque type de demande que les panneaux de seconde vie peuvent servir (acheteurs qui acceptent des panneaux usagés, adéquation du produit, garanties, financement). Appliquée à tous les segments. (hypothèse) Demande en 2035 avec les objectifs réseau des pactes atteints (moins d’acheteurs, donc des trajets plus longs). Offre : panneaux de seconde vie de 2026 à 2040 selon l’atlas (retrait régulier ; retrait anticipé dans le cas bas), placés sur chaque centrale solaire au prorata de sa taille. Distance routière = ligne droite x 1,25, au moins 10 km.
Offre et demande par pays
| Pays | Panneaux de seconde vie 2026-2040 (MWc) | Demande en 2035 avec 10 % d’adoption (MWc) | Placés à moins de 150 km | Trajet médian jusqu’aux acheteurs (km) | Aucun acheteur à moins de 1 600 km |
|---|---|---|---|---|---|
| Afrique du Sud | 758 | 276 | 38 % | 51 | 41 % |
| Namibie | 45 | 8 | 6 % | 859 | 26 % |
| Kenya | 41 | 683 | 100 % | 11 | 0 % |
| Angola | 32 | 547 | 100 % | 39 | 0 % |
| Ghana | 28 | 460 | 100 % | 34 | 0 % |
| Zambie | 27 | 199 | 97 % | 134 | 0 % |
| Djibouti | 25 | 12 | 51 % | 351 | 0 % |
| Mauritanie | 22 | 36 | 14 % | 407 | 0 % |
| Sénégal | 19 | 251 | 100 % | 24 | 0 % |
| Burkina Faso | 17 | 91 | 100 % | 16 | 0 % |
| Mozambique | 13 | 143 | 35 % | 326 | 0 % |
| Zimbabwe | 13 | 92 | 100 % | 29 | 0 % |
| Mali | 13 | 162 | 100 % | 21 | 0 % |
| Maurice | 10 | 7 | 69 % | 15 | 0 % |
| Tanzanie | 9 | 455 | 100 % | 39 | 0 % |
| Malawi | 8 | 91 | 100 % | 30 | 0 % |
| Ouganda | 7 | 279 | 100 % | 15 | 0 % |
| Nigeria | 7 | 2 518 | 100 % | 10 | 0 % |
| Botswana | 6 | 21 | 31 % | 749 | 0 % |
| Tchad | 6 | 114 | 94 % | 10 | 0 % |
| Madagascar | 6 | 100 | 100 % | 26 | 0 % |
| Cameroun | 6 | 179 | 100 % | 132 | 0 % |
| Togo | 5 | 92 | 100 % | 30 | 0 % |
| Côte d’Ivoire | 4 | 224 | 100 % | 10 | 0 % |
| Soudan | 4 | 573 | 100 % | 11 | 0 % |
| Rép. centrafricaine | 3 | 53 | 100 % | 71 | 0 % |
| Rép. dém. du Congo | 3 | 689 | 100 % | 10 | 0 % |
| Soudan du Sud | 3 | 86 | 100 % | 10 | 0 % |
| Niger | 3 | 210 | 80 % | 10 | 0 % |
| Bénin | 2 | 160 | 100 % | 10 | 0 % |
| Lesotho | 2 | 10 | 48 % | 49 | 0 % |
| Comores | 2 | 6 | 100 % | 10 | 0 % |
| Gambie | 2 | 29 | 100 % | 25 | 0 % |
| Rwanda | 2 | 70 | 100 % | 10 | 0 % |
| Guinée-Bissau | 1 | 13 | 100 % | 10 | 0 % |
| Cabo Verde | 1 | 5 | 76 % | 35 | 0 % |
| Burundi | 1 | 77 | 100 % | 10 | 0 % |
| Sao Tomé-et-Principe | 1 | 2 | 100 % | 17 | 0 % |
| Éthiopie | 1 | 623 | 100 % | 40 | 0 % |
| Gabon | 1 | 14 | 100 % | 17 | 0 % |
| Eswatini | 1 | 11 | 100 % | 10 | 0 % |
| Somalie | 1 | 184 | 100 % | 10 | 0 % |
| Guinée équat. | 0 | 20 | 2 % | 274 | 0 % |
Cas central, demande en 2035 avec les objectifs réseau des pactes atteints. Les pays ayant moins de 0,5 MWc de panneaux de seconde vie sont exclus. La demande compte la part de chaque marché que les panneaux de seconde vie pourraient gagner, pas le marché entier.
Réemployer, recycler ou jeter ? Le coût carbone d’un panneau retiré
Ce qu’il advient d’un panneau solaire à la fin de sa première vie change son empreinte climatique. Nous comparons quatre filières pour chaque pays de l’atlas : une seconde vie après test, le recyclage, une décharge contrôlée et le dépôt sauvage avec brûlage, par tonne de panneaux et par kWh d’électricité.
Ce qu’ajoutent le test et le reconditionnement
Every step between the first and second life, per kW of panels that pass testing, for the three places the testing could happen.
Ce que cela montre
- La seconde vie l’emporte. Pour chaque tonne de panneaux retirés envoyée au test, dont 60 % réussissent et passent à une seconde vie tandis que le reste est recyclé, le réemploi économise environ 1 205 kg CO2e de plus que le recyclage immédiat de l’ensemble (pays médian ; de 128 à 5 131 entre nos cas bas et haut). L’économie correspond au panneau neuf qu’il n’est pas nécessaire de fabriquer pour la même électricité.
- L’électricité d’un panneau réemployé est presque sans carbone, si l’on compte à partir d’aujourd’hui. Avec un test dans un centre du même pays, tout ce qui est fait au panneau après sa première vie (transport, test, nettoyage, réparation, emballage) ajoute environ 8 kg CO2e par kW de panneaux, soit 1,0 g par kWh, contre 15 g pour un panneau neuf fabriqué en Chine. Si l’on compte aussi une partie de sa fabrication d’origine, répartie selon l’énergie fournie par chaque vie, on arrive à environ 47 g, car les panneaux fabriqués il y a 10 à 15 ans l’ont été avec une électricité plus carbonée. Dans les deux cas, c’est minime à côté du diesel (environ 1 000 g) ou du réseau médian (463 g).
- Le lieu du test compte plus que le test lui-même. Le banc de test consomme environ 0,1 kWh par panneau, soit à peu près 0,3 kg CO2e par kW. Une nouvelle boîte de jonction sur les 20 % de panneaux qui en ont besoin ajoute environ 3,3 kg, l’emballage 0,8 kg. C’est le transport routier qui varie : environ 6 kg par kW avec un testeur mobile sur la centrale, 8 kg dans un centre national, et 37 kg si les panneaux partent en Afrique du Sud pour être testés puis reviennent (pays médian). Les envoyer au sud reste préférable au recyclage, mais cela réduit l’économie à environ 1 031 kg par tonne et, pour le Soudan, consacre au transport environ 88 % de l’économie par rapport à un panneau neuf. Testez près de l’endroit où les panneaux sont retirés.
- Le vrai gain, c’est l’électricité remplacée. Une tonne de panneaux envoyée au test fournit environ 84 MWh sur une seconde vie de 10 ans. Si ces panneaux atteignent des foyers, des centres de santé ou des exploitations agricoles qui utiliseraient sinon un groupe électrogène diesel, la tonne évite environ 84 t CO2e ; par rapport au réseau médian, environ 38 t. C’est 32 à 69 fois l’économie obtenue en évitant de fabriquer des panneaux neufs.
- Recycler loin rapporte à peine, en carbone. Avec le procédé de base actuel (cadres et verre récupérés) et toutes les filières aboutissant aux recycleurs sud-africains, le recyclage d’une tonne représente environ 38 kg CO2e dans le pays médian une fois le transport compté, un peu plus qu’une décharge contrôlée. C’est une économie nette dans 8 pays sur 49 (Botswana, Guinée équatoriale, Eswatini, Lesotho, Maurice, Sao Tomé-et-Principe, Seychelles, Afrique du Sud) : l’Afrique du Sud et ses voisins, et les pays proches d’un port par la route, car le transport maritime émet peu de carbone. Les longs trajets en camion pèsent : le Soudan arrive à environ 549 kg. Une usine à haute valeur qui récupère aussi le silicium et l’argent en ferait une économie d’environ 846 kg par tonne. L’intérêt du recyclage aujourd’hui repose sur les matériaux et sur le fait de garder le plomb hors des sols et de l’eau, et l’argument carbone en faveur de centres régionaux est solide.
- Le dépôt sauvage avec brûlage est la pire option. Brûler les couches plastiques libère environ 296 kg de CO2 fossile par tonne, sans compter la fumée, le plomb et les autres substances toxiques ; une décharge contrôlée n’ajoute qu’environ 15 kg mais ne récupère rien.
- À l’échelle de l’atlas. Les panneaux que notre atlas prévoit aptes à une seconde vie entre 2026 et 2040 éviteraient environ 0,2 à 0,5 Mt CO2e (retrait régulier et anticipé, cas central) par rapport à l’achat de panneaux neufs, et bien davantage là où ils remplacent le diesel. La fourchette complète entre les cas va de 0,03 à 1,6 Mt.
Comment nous l’avons calculé
Il s’agit d’une analyse du cycle de vie du panneau lui-même (verre, cadre, cellules, face arrière, boîte de jonction). Les onduleurs, les supports et les batteries sont les mêmes quelle que soit la filière du panneau : nous les laissons de côté. Les résultats sont exprimés en équivalent CO2 sur 100 ans.
Par tonne suit une tonne de panneaux retirés. Le recyclage reçoit un crédit pour le verre et l’aluminium qu’il restitue. Le réemploi reçoit un crédit pour le panneau neuf qu’il n’est pas nécessaire de fabriquer pour produire la même électricité ou, avec le sélecteur, pour l’électricité du diesel ou du réseau qu’il remplace ; les panneaux qui échouent au test, et à la fin tous les panneaux, sont recyclés. Le transport routier jusqu’au recycleur compétent le plus proche suit les itinéraires de l’atlas. Par kWh répartit l’empreinte de chaque panneau sur l’électricité qu’il produit, selon le rendement solaire de chaque pays.
Chaque donnée d’entrée a une valeur basse, centrale et haute, déplacées ensemble du cas le moins favorable au cas le plus favorable au réemploi. Ce sont des premières estimations tirées d’études publiées ; plusieurs données, signalées ci-dessous, sont nos hypothèses.
Hypothèses et sources
Fabriquer un panneau neuf : 517 kg CO2e par kWc (412 à 810). Yuan, Farina & Anctil 2024, Sustainable Production and Consumption 49:236-248 (PERC mono chinois, réseau national : 517 monofacial verre-face arrière, 412 bifacial verre-verre) ; Muller et al. 2021, Fraunhofer ISE, WCPEC-8 (verre-face arrière chinois 810). Du berceau à la sortie d’usine.
Les panneaux retirés aujourd’hui ont été fabriqués vers 2010 à 2015 : 1 510 kg CO2e par kWc (810 à 2 210). Module fabriqué vers 2010-2015 (les panneaux retirés aujourd’hui). Bénéfice élevé = Fraunhofer ISE 2021 Chine 810 (borne basse pour les modules plus anciens) ; bas = Yang et al. 2015 « realistic Chinese industry » 2 210 (cité dans un mémoire de la HAW Hamburg de 2025) ; central = point médian. (le central est un point médian) Utilisé seulement lorsque la fabrication d’origine est partagée entre les deux vies.
Seconde vie : 80 % de la puissance d’origine (72 à 90 %), 10 ans (5 à 15), perte de 1,0 % par an (0,7 à 1,38 %) ; 60 % des panneaux testés réussissent (50 à 70 %). IEA PVPS T12-21:2021 (panneau de 2010 à 72 % de la puissance d’un panneau neuf) ; atlas pv_remaining_power 0,8 ; HAW Hamburg 2025 : minimum de 90 % de la puissance nominale après test. Kumasi, Ghana, 14 modules après 22 ans : 1,38 %/an ; 0,7-1,0 %/an, limite typique. HAW Hamburg 2025 : environ 40 % des modules testés échouent et partent au recyclage ; IPVF 2024 : le réemploi perd son avantage sur le recyclage direct si plus de 40 % sont inaptes.
Test et reconditionnement, par panneau (4,0 panneaux par kW, 1,6 m2 chacun) : test 0,1 kWh (0,05 à 0,3) sur l’électricité du site de test (réseau du pays pour un centre, réseau sud-africain en Afrique du Sud, groupe électrogène diesel pour un testeur mobile). HAW Hamburg 2025 : 1 kWh d’électricité pour 20 modules pour le test (0,05) ; les valeurs centrale et basse ajoutent l’imagerie par électroluminescence, le test d’isolement et la manutention. (central et bas supposés) Nettoyage 0,05 kg CO2e (lavage avec environ 10 litres d’eau et un peu de détergent, plus séchage et manutention. (hypothèse)). Réparation : 20 % des panneaux réussis (5 à 50 %) reçoivent une nouvelle boîte de jonction à 2,6 kg CO2e par m2. Part des panneaux réussis nécessitant une nouvelle boîte de jonction, diode ou câble. IEA PVPS T12-21:2021 classe les panneaux en sains, défaillance de diode et défaillance de boîte de jonction, mais ne donne pas de parts. (hypothèse) Matériaux de remplacement de la boîte de jonction par m2 de panneau selon IEA PVPS T12-21:2021 tableau 5 (diode 0,00281 kg, PEHD 0,0238, polyamide chargé de verre 0,295, moulage par injection 0,0238, câble 0,12), multipliés par des facteurs : polyamide 3,66 (PA6 certifié LANXESS, bénéfice élevé) à 8 kg CO2e/kg, PEHD 1,8, câble 4, diode 100, moulage 1. (facteurs pour le câble, la diode et le moulage supposés) Emballage : 0,3 kg de carton et 0,02 kg de film par panneau, plus les palettes. FEFCO 2021 : 491 kg CO2e par tonne d’emballage en carton ondulé, du berceau à la tombe. USDA Forest Products Lab (Alanya-Rosenbaum et al. 2021, J. Cleaner Production 320:128726) : 10,4 kg CO2e pour 45,4 t de charges livrées sur des palettes en bois réutilisables, environ 0,23 kg par tonne ; bas = palette à usage unique, dix fois plus. (bas supposé) Les panneaux qui échouent au test ne sont ni réparés ni emballés ; leur test et leur transport sont imputés aux panneaux qui réussissent.
Sites de test : testeur mobile : une camionnette (UK DESNZ/Defra 2025, camionnette diesel, moyenne jusqu’à 3,5 t : 0,2502 kg CO2e par km, plus 25 % pour la production du diesel (comme dans nos travaux sur l’e-mobilité).) parcourt 300 km dans chaque sens et teste 1 000 panneaux par visite, puis les panneaux réussis vont aux utilisateurs et les rebuts au recycleur. Centre national : 300 km à l’aller (notre hypothèse), puis vers les utilisateurs, les rebuts au recycleur. Afrique du Sud : tout l’itinéraire de l’atlas jusqu’au Gauteng, rebuts recyclés sur place, panneaux réussis renvoyés par le même itinéraire puis vers les utilisateurs. Le trajet vers les utilisateurs vient de notre appariement avec la demande : la distance que les panneaux de seconde vie de chaque pays doivent parcourir avant de trouver assez d’acheteurs (médiane de 21 km par la route).
Usage : rendement solaire par pays selon PVGIS 5,3 (CCR de l’UE), médiane des cinq plus grandes villes de l’atlas, inclinaison fixe, 14 % de pertes ; 80 % utilisé (60 à 100 %), pour les panneaux réemployés comme pour les neufs. Part de la production PV potentielle réellement utilisée dans les usages de seconde vie hors réseau et en mini-réseau (batterie pleine, faible demande en journée). Appliquée aux panneaux réemployés comme aux neufs. (hypothèse) Les panneaux neufs durent 30 ans et perdent 0,7 % par an. Fiche IEA PVPS Task 12 2023 : durée de vie des panneaux 30 ans ; 25 = garantie courante.
Recyclage : 256 kg CO2e par tonne traitée et un crédit de 381 kg pour le verre et l’aluminium récupérés ; récupération à haute valeur 936 kg et un crédit de 1 936 kg. IEA PVPS T12-13:2018 tableau 4,1 : 0,256 kg CO2e par kg de module c-Si traité (réseau européen ; le cas bas ajoute environ 60 kg pour un réseau dominé par le charbon à 0,111 kWh/kg) ; haut = récupération à haute valeur ROSI 936 kg par tonne. IEA T12-13:2018 tableau 4,3 : résultat net -0,49 x la charge de 256 kg = -125 kg, donc crédits pour le verre et l’aluminium = 381 kg par tonne ; ROSI 2024 : net d’environ -1 000 kg par tonne, donc crédits = 1 936. (dérivé)
Transport : route 0,096 kg CO2e par tonne-km (0,086 à 0,225), mer 0,0088. Facteurs de conversion UK DESNZ/Defra 2025 via Climatiq : poids lourd articulé >33 t chargement moyen 0,077 + WTT 0,019 (central) ; articulé chargé à 100 % 0,068 + WTT 0,018 (bénéfice élevé) ; porteur rigide chargement moyen 0,197 + WTT 0,028 (bénéfice faible). Cadre GLEC, porte-conteneurs WTW 0,088 kg par EVP-km (v3.1, 2024) et 0,128 (v2.0) à 10 t par EVP. (10 t par EVP supposé) Itinéraires : chemins de l’atlas vers les recycleurs du Gauteng ou du Cap ; Afrique de l’Ouest et centrale par la route jusqu’au port d’exportation, puis par mer jusqu’à Durban.
Décharge et brûlage : 10 kg CO2e par tonne plus 50 km de transport routier, notre hypothèse. ACV ROSI (Fan et al. 2024, EPJ Photovoltaics 15:35, tableau 4) : 295,81 kg de CO2 par tonne provenant du carbone du module (EVA, face arrière) lorsqu’il est brûlé. CO2 fossile seulement ; carbone suie, CH4 et émissions toxiques non comptés.
Électricité remplacée : diesel 0,8 kg CO2 par kWh brûlé plus 25 % pour la production et le transport du carburant, comme dans nos travaux sur le carbone par raccordement et l’e-mobilité ; l’électricité du réseau utilise le facteur cycle de vie de chaque pays tiré de nos facteurs d’émission du réseau (Lesotho : celui de l’Afrique du Sud).
Totaux de l’atlas : panneaux aptes à une seconde vie de 2026 à 2040 selon l’atlas (les deux scénarios de retrait), multipliés par l’électricité que chacun produit pendant sa seconde vie, multipliée par la différence par kWh entre un panneau neuf et un panneau réemployé, en comptant à partir d’aujourd’hui.
Les résultats par pays sont disponibles sur demande pendant la préparation du fichier de données ouvertes.
Le chemin vers la version 1.0
Cet atlas est la version 0.6. Voici comment nous prévoyons de l’améliorer dans les prochains mois. Chaque étape utilise des données publiques et conserve ses sources, et chacune apparaît dans la liste des changements ci-dessous lorsqu’elle arrive sur la carte.
- Chiffres sourcés (d’ici début 2027) : remplacer nos hypothèses restantes, comme les emplois, les émissions évitées, les coûts de fret et les défaillances précoces de panneaux, par des chiffres publiés.
- Combler les lacunes (début 2027) : solaire en toiture et d’entreprise hors d’Afrique du Sud, recycleurs dans d’autres pays, ventes de motos électriques et types de batteries par pays.
- Vrais itinéraires et pôle au nord (mi-2027) : de vraies routes et voies ferrées au lieu de lignes droites, les temps de passage aux frontières, et l’endroit où un pôle de recyclage au nord aurait le plus de sens. Première étape faite : la section « Where the supply will land » ci-dessus.
- Le rapport (mi-2027) : « More than one life », notre rapport complet sur le potentiel de seconde vie, relu par des pairs et téléchargeable gratuitement.
- Plus d’Afrique (fait en novembre 2026) : l’Afrique de l’Est et Madagascar ont rejoint l’atlas dans la version 0.5, et l’Afrique de l’Ouest et centrale, Djibouti et les Comores dans la version 0.6. Ensuite : la Corne, le bassin du Nil et les îles de l’océan Indien, les voitures hors d’Afrique du Sud, le solaire en toiture et d’entreprise hors d’Afrique du Sud et du Kenya, et un recycleur ouest-africain dès qu’il en ouvrira un.
Vérification des données chaque mois, reconstruction complète chaque trimestre et revue une fois par an. Vous connaissez un projet, un recycleur ou un jeu de données à ajouter ? Écrivez à [email protected].
Méthode, sources et mises à jour
Notre méthode
Chaque projet solaire et de batteries en préparation dans la région est pondéré par sa probabilité d’être construit, puis vieilli avec les courbes standard de mise hors service de l’IRENA et de l’AIE. Les flux plus petits, des kits domestiques aux véhicules électriques, sont ajoutés à partir des statistiques nationales et d’hypothèses clairement signalées. Chaque chargement de déchets est acheminé le long des principaux corridors routiers et ferroviaires jusqu’au recycleur le plus proche.
Ce sont des estimations avec des hypothèses explicites, pas des prévisions. Sélectionnez un projet sur la carte pour voir ses sources.
Sources
Global Energy Monitor, Global Integrated Power Tracker (septembre 2026, CC BY 4.0) ; un registre du stockage par batteries construit à partir d’annonces publiques ; réseau électrique africain de la Banque mondiale (2017) ; Natural Earth ; études de fin de vie de l’IRENA et de l’IEA PVPS ; statistiques hors réseau de l’IRENA.
Version provisoire, novembre 2026. Le rapport complet, « More than one life », est en préparation. Écrivez à [email protected] pour le relire, partager des données ou être prévenu de sa sortie.
Ce qui a changé 6 mises à jour
Chaque mois, nous vérifions les nouveaux projets solaires et de batteries, les recycleurs et les chiffres des véhicules électriques dans les 49 pays, et mettons la carte à jour. Chaque changement conserve sa source.
- 20 novembre 2026 - Nouvelles sections « Où les panneaux sont nécessaires » (demande de seconde vie des foyers au-delà du réseau, des mini-réseaux, des écoles et centres de santé, et remplacement du diesel, aujourd’hui et jusqu’en 2040, appariée aux lieux où les panneaux sont retirés) et « Réemployer, recycler ou jeter ? » (CO2e sur le cycle de vie de chaque filière de fin de vie, y compris test, réparation et transport, par pays). Premières estimations ; plusieurs données sont nos hypothèses et sont signalées.
- 19 novembre 2026 - Version 0.6.2 : ajout du Soudan, du Soudan du Sud, de l’Érythrée, de la Somalie, de Maurice et des Seychelles (49 pays), avec leurs centrales solaires issues du tracker de GEM, six systèmes de batteries à Maurice et aux Seychelles issus de sources publiques, le parc hors réseau de l’IRENA pour l’Érythrée, la Somalie et le Soudan du Sud, les flux de motos électriques, et les itinéraires routiers et maritimes vers les recycleurs les plus proches.
- 19 novembre 2026 - Version 0.6 : ajout de l’Afrique de l’Ouest et centrale (le Bénin, le Burkina Faso, Cabo Verde, le Cameroun, la République centrafricaine, le Tchad, la Côte d’Ivoire, la Guinée équatoriale, le Gabon, la Gambie, le Ghana, la Guinée, la Guinée-Bissau, le Liberia, le Mali, la Mauritanie, le Niger, le Nigeria, la République du Congo, Sao Tomé-et-Principe, le Sénégal, la Sierra Leone et le Togo), ainsi que de Djibouti et des Comores. Tous les pays utilisent désormais la version de septembre 2026 du tracker de GEM, sans les unités liées à des données non commerciales, et dix centrales notables ont été réintégrées à partir d’autres sources publiques : le solaire en service en Afrique australe atteint ainsi environ 6,5 GWc au lieu de 7,2 GWc. Nouveau : 23 entrées de stockage par batteries avec sources (Walo et Diass au Sénégal, le projet BEST en Côte d’Ivoire, le Mali et le Niger, Cabeólica à Cabo Verde et d’autres), le parc hors réseau de l’IRENA pour 23 pays, les motos et bus électriques d’Afrique de l’Ouest (Spiro, BRT de Dakar, Accra, Lagos), sept recycleurs et collecteurs, 33 corridors d’Afrique de l’Ouest et centrale acheminés jusqu’au port maritime le plus proche, et un filtre par région. « Where the supply will land » couvre désormais les 43 pays : le Nigeria atteint 1 000 tonnes par an dans une même zone de collecte en 2034 et le Kenya en 2039.
- 16 novembre 2026 - Version 0.5 : ajout de l’Afrique de l’Est et de Madagascar (l’Éthiopie, le Kenya, l’Ouganda, le Rwanda, le Burundi et Madagascar). Nouveau : 104 projets solaires et 7 projets de batteries avec sources, le parc hors réseau (IRENA 2025), le solaire d’entreprise au Kenya (EPRA, 373 MW), les immatriculations de motos électriques au Kenya et la règle du Rwanda réservée à l’électrique, les centres de collecte d’Afrique de l’Est, et les corridors Nord, Central, de Djibouti et de Madagascar avec des routes maritimes vers Durban. Les chiffres de l’Afrique australe sont inchangés.
- 9 novembre 2026 - Nouvelle section « Where the supply will land » : tonnes de panneaux et de batteries retirées à moins de 150 km de chacune des 438 villes, 2026-2040, avec des cas de portée large et étroite et une année « prêt pour un pôle » par pays.
- 6 novembre 2026 - Première édition publiée : mises hors service des panneaux solaires, du stockage par batteries et des batteries de véhicules électriques dans le SAPP jusqu’en 2040, potentiel de seconde vie et recycleurs de la région. Les vérifications mensuelles commencent le 22 novembre.
Recevoir ces changements par e-mail
Une fois par mois, nous envoyons un court e-mail avec ce qui a changé dans tous nos atlas et nos pages, chaque changement avec sa source, ainsi que nos nouvelles recherches et données ouvertes.
Questions fréquentes
Combien de déchets solaires et de batteries l’Afrique aura-t-elle ?
Environ 68 milliers de tonnes de panneaux solaires et de batteries, packs de véhicules électriques compris, seront retirées pour la seule année 2035 dans les 49 pays de l’atlas, puis environ 162 milliers de tonnes en 2040. Les 12 pays du SAPP en représentent environ 36 et 84 milliers de tonnes, l’Afrique de l’Ouest environ 20 et 49 milliers de tonnes (surtout des batteries de motos électriques, Nigeria en tête), l’Afrique de l’Est environ 11 et 22, et l’Afrique centrale environ 1 et 5.
Les vieilles batteries peuvent-elles avoir une seconde vie ?
Oui. Environ 23 GWh de batteries retirées de 2026 à 2040 devraient être assez bonnes pour du stockage de seconde vie, pour une valeur d’environ 1,0 à 1,8 milliard de dollars américains. Les batteries échangeables des motos électriques sont l’opportunité la plus proche, comme stockage pour les kits solaires domestiques.
Où se trouvent les recycleurs de panneaux solaires et de batteries en Afrique australe ?
Tous en Afrique du Sud, autour du Gauteng et du Cap. Des déchets venant de Tanzanie, de RD Congo, d’Angola ou de Zambie parcourraient 1 700 à 4 300 km et traverseraient deux à quatre frontières pour en atteindre un, ce qui plaide pour un pôle au nord, autour de Lusaka ou de la Copperbelt. L’Afrique de l’Est dispose de centres de collecte et de démantèlement au Kenya et au Rwanda, mais pas encore de recycleur de panneaux ou de batteries lithium en activité (un est prévu au Kenya) : ses matériaux doivent donc aussi rejoindre l’Afrique du Sud, par la route ou par la mer jusqu’à Durban. L’Afrique de l’Ouest et centrale n’a pas non plus de recycleur de panneaux ou de batteries lithium (l’usine de Hinckley dans l’État d’Ogun, au Nigeria, est prévue), seulement de la collecte à Accra, Lagos et Dakar et des fonderies de plomb : pour l’instant, les matériaux seraient donc expédiés à l’étranger depuis le port maritime le plus proche.
Quels pays africains ont assez de déchets solaires et de batteries pour un pôle de recyclage ?
En comptant les panneaux et modules de batteries retirés à moins de 150 km d’une même ville, l’Afrique du Sud atteint 1 000 tonnes par an à partir de 2028 (Gauteng et Vaal), le Nigeria à partir de 2034, et la Zambie et le Kenya à partir de 2039. Aucun autre pays de l’atlas n’y arrive dans une même zone de collecte avant 2040, ce qui oriente d’abord vers la collecte et le regroupement, et vers quelques pôles qui mutualisent les déchets par-delà les frontières.
Comment les estimations ont-elles été faites ?
Chaque projet solaire et de batteries en préparation dans la région est pondéré par sa probabilité d’être construit, puis vieilli avec les courbes standard de mise hors service de l’IRENA et de l’AIE. Ce sont des estimations avec des hypothèses explicites, pas des prévisions.
Puis-je obtenir les données ou le rapport ?
La carte est libre de consultation, et les données sont disponibles sur demande. Le rapport complet, « More than one life », est en préparation. Écrivez à [email protected].
 Vous avez repéré une erreur ou un manque sur cette page ? Signaler un problème ou envoyer un commentaire